Banyak karyawan baru yang terkejut ketika menerima slip gaji pertama mereka. Salah satu pertanyaan yang paling sering muncul adalah mengapa potongan pajak terlihat berbeda dari perkiraan? Dalam beberapa kasus, potongan pajak bahkan terasa lebih besar dibandingkan bulan-bulan berikutnya.
Situasi ini sebenarnya cukup umum terjadi dalam proses penggajian. Perbedaan potongan tersebut bukan selalu kesalahan dari tim payroll, melainkan berkaitan dengan cara perhitungan Pajak Penghasilan Pasal 21 (PPh-21) yang menggunakan pendekatan penghasilan tahunan.
Bagi perusahaan, terutama tim HR dan payroll, pemahaman mengenai mekanisme ini sangat penting. Selain untuk memastikan perhitungan pajak yang akurat, HR juga perlu mampu menjelaskan kepada karyawan mengapa potongan pajak di bulan pertama dapat berbeda dari periode berikutnya.
Artikel ini akan membahas mengapa potongan PPh-21 karyawan baru bisa berbeda, faktor apa saja yang memengaruhinya, serta bagaimana perusahaan dapat mengelola perhitungan pajak karyawan dengan lebih akurat.
Mengapa Potongan PPh-21 Karyawan Baru Sering Terlihat Berbeda?
Dalam praktik penggajian di perusahaan, tidak jarang karyawan baru mempertanyakan mengapa potongan PPh-21 pada slip gaji pertama terlihat berbeda dari yang mereka perkirakan. Pertanyaan ini biasanya muncul ketika karyawan mulai membandingkan jumlah pajak yang dipotong dengan potongan pajak pada bulan-bulan berikutnya.
Pada beberapa kasus, potongan pajak di bulan pertama bisa terlihat lebih besar, sementara pada kondisi lain justru lebih kecil. Hal ini sering menimbulkan kebingungan, terutama bagi karyawan yang belum familiar dengan mekanisme perhitungan pajak penghasilan dalam sistem payroll perusahaan.
Beberapa fenomena yang sering terjadi di perusahaan antara lain:
- Karyawan baru mempertanyakan potongan pajak pada slip gaji pertama, karena terlihat berbeda dari ekspektasi mereka.
- Jumlah potongan pajak dapat berbeda pada setiap karyawan, bahkan jika gaji pokoknya terlihat serupa.
- Potongan PPh-21 pada bulan pertama bisa lebih besar atau lebih kecil dibandingkan bulan berikutnya.
- Tim HR atau payroll sering menerima pertanyaan terkait perbedaan tersebut, terutama saat karyawan baru mulai memahami detail komponen gaji dan potongan pajak mereka.
Situasi ini sebenarnya cukup umum dalam proses payroll. Perbedaan potongan pajak tersebut tidak selalu menunjukkan adanya kesalahan dalam perhitungan, melainkan biasanya berkaitan dengan mekanisme perhitungan PPh-21 serta beberapa faktor administratif pada periode awal masa kerja karyawan yang dapat memengaruhi hasil perhitungan pajak pada bulan pertama.
Bagaimana Sistem Perhitungan PPh-21 pada Gaji Karyawan?
Secara umum, perhitungan PPh-21 untuk karyawan tetap didasarkan pada total penghasilan dalam satu tahun pajak, bukan hanya dari gaji pada satu bulan tertentu.
Sejak 2024, pemotongan PPh-21 bulanan menggunakan pendekatan Tarif Efektif Rata-rata (TER) sesuai ketentuan PMK 168/2023. Dalam metode ini, pajak dihitung menggunakan tarif efektif berdasarkan jumlah penghasilan bruto karyawan setiap bulan.
Perhitungan pajak secara tahunan tetap dilakukan pada akhir tahun atau saat karyawan berhenti bekerja untuk memastikan total pajak yang dipotong sudah sesuai dengan kewajiban pajak yang sebenarnya.
Berikut proses perhitungan PPh-21 dalam praktik payroll::
- Menghitung total penghasilan karyawan
Perusahaan terlebih dahulu menghitung seluruh komponen penghasilan yang diterima karyawan, seperti gaji pokok, tunjangan tetap, maupun komponen penghasilan lainnya. - Memproyeksikan penghasilan menjadi penghasilan tahunan
Penghasilan bulanan tersebut kemudian diproyeksikan untuk memperkirakan total penghasilan karyawan selama satu tahun. - Menentukan Penghasilan Kena Pajak (PKP)
Dari total penghasilan tahunan, perusahaan akan mengurangi komponen pengurang seperti biaya jabatan serta Penghasilan Tidak Kena Pajak (PTKP) sesuai dengan status perpajakan karyawan. - Menghitung pajak berdasarkan tarif progresif
Setelah mendapatkan nilai PKP, pajak dihitung menggunakan tarif pajak progresif yang berlaku. Hasil perhitungan pajak tahunan ini kemudian dibagi ke dalam periode penggajian, sehingga menghasilkan potongan PPh-21 setiap bulan.
Karena menggunakan pendekatan proyeksi penghasilan tahunan, potongan PPh-21 pada bulan pertama bekerja bisa saja terlihat berbeda. Hal ini terutama terjadi ketika data penghasilan atau status perpajakan karyawan masih dalam tahap penyesuaian pada sistem payroll perusahaan.
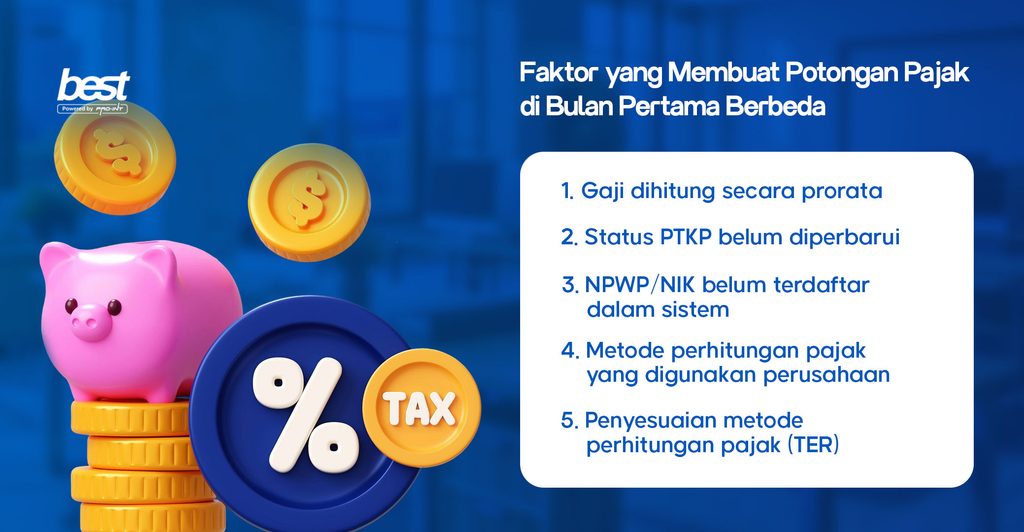
Faktor yang Membuat Potongan Pajak di Bulan Pertama Berbeda
Perbedaan potongan PPh-21 pada bulan pertama bekerja biasanya dipengaruhi oleh beberapa faktor administratif maupun teknis dalam proses payroll. Pada periode awal bekerja, data karyawan sering kali masih dalam tahap penyesuaian sehingga dapat memengaruhi hasil perhitungan pajak yang muncul pada slip gaji pertama.
Berikut beberapa faktor yang paling umum terjadi:
- Gaji dihitung secara prorata
Jika karyawan mulai bekerja di tengah bulan, maka gaji yang diterima biasanya dihitung secara prorata, yaitu berdasarkan jumlah hari kerja yang dijalani pada bulan tersebut. Kondisi ini dapat memengaruhi proyeksi penghasilan yang digunakan dalam perhitungan PPh-21 sehingga potongan pajak pada bulan pertama bisa berbeda dari bulan berikutnya. - Status PTKP belum diperbarui
Perhitungan PPh-21 juga dipengaruhi oleh status Penghasilan Tidak Kena Pajak (PTKP), seperti status menikah atau jumlah tanggungan. Apabila data tersebut belum diperbarui dalam sistem payroll pada awal masa kerja, maka potongan pajak yang dihitung bisa saja belum mencerminkan kondisi perpajakan karyawan yang sebenarnya. - NPWP atau NIK belum terdaftar dalam sistem
Dalam beberapa kasus, data NPWP atau NIK karyawan baru belum sepenuhnya terinput atau terverifikasi dalam sistem payroll perusahaan. Hal ini dapat memengaruhi perhitungan pajak yang dilakukan pada periode penggajian pertama. - Metode perhitungan pajak yang digunakan perusahaan
Perusahaan juga dapat menggunakan metode perhitungan pajak yang berbeda, seperti gross, net, atau gross-up. Metode ini memengaruhi bagaimana pajak dihitung dan ditampilkan dalam slip gaji karyawan, sehingga potongan yang terlihat pada bulan pertama bisa berbeda dengan ekspektasi karyawan. - Penyesuaian metode perhitungan pajak (TER)
Sejak 2024, pemotongan PPh-21 bulanan menggunakan Tarif Efektif Rata-rata (TER). Dalam metode ini, pajak dihitung berdasarkan penghasilan bruto bulanan. Pada bulan pertama bekerja, terutama jika gaji dihitung prorata potongan pajak bisa terlihat berbeda dibanding bulan berikutnya.
Memahami faktor-faktor tersebut dapat membantu HR maupun karyawan melihat bahwa perbedaan potongan pajak pada bulan pertama merupakan hal yang cukup wajar dalam proses penggajian. Setelah data karyawan sepenuhnya terintegrasi dalam sistem payroll, perhitungan PPh-21 biasanya akan menjadi lebih stabil pada periode penggajian berikutnya.
Mengapa Perhitungan PPh-21 Bisa Menjadi Kompleks bagi HR?
Bagi tim HR dan payroll, menghitung PPh-21 karyawan bukan hanya sekadar mengalikan tarif pajak dengan jumlah gaji. Dalam praktiknya, proses ini melibatkan berbagai variabel yang dapat berubah sepanjang tahun, sehingga perhitungan pajak perlu dilakukan dengan cermat agar tetap akurat dan sesuai dengan ketentuan perpajakan yang berlaku.
Kompleksitas ini sering kali menjadi tantangan tersendiri bagi HR, terutama jika proses payroll masih dilakukan secara manual atau menggunakan spreadsheet. Beberapa faktor berikut menjadi alasan mengapa perhitungan PPh-21 dapat menjadi cukup kompleks:
- Perubahan status karyawan
Status perpajakan karyawan dapat berubah seiring waktu, misalnya ketika karyawan menikah atau memiliki tanggungan tambahan. Perubahan ini akan memengaruhi nilai Penghasilan Tidak Kena Pajak (PTKP) yang digunakan dalam perhitungan PPh-21. - Beragam komponen penghasilan
Selain gaji pokok, karyawan juga dapat menerima berbagai komponen penghasilan lain seperti bonus, tunjangan, insentif, atau THR. Setiap komponen tersebut dapat memengaruhi total penghasilan tahunan yang menjadi dasar perhitungan pajak. - Penyesuaian penghasilan tahunan
Karena perhitungan PPh-21 didasarkan pada estimasi penghasilan tahunan, HR perlu melakukan penyesuaian jika terjadi perubahan penghasilan sepanjang tahun, misalnya karena kenaikan gaji, bonus, atau perubahan struktur kompensasi. - Risiko human error dalam perhitungan manual
Jika perhitungan payroll masih dilakukan secara manual, risiko kesalahan input data atau perhitungan dapat meningkat. Hal ini dapat berdampak pada ketidakakuratan potongan pajak yang muncul pada slip gaji karyawan.
Dengan banyaknya variabel yang harus diperhitungkan, proses penghitungan PPh-21 memang memerlukan sistem pengelolaan data yang rapi dan perhitungan yang konsisten agar dapat meminimalkan kesalahan dalam proses payroll.
Bagaimana HR Dapat Mengelola Perhitungan PPh-21 dengan Lebih Akurat?
Melihat berbagai faktor yang memengaruhi perhitungan PPh-21, tidak mengherankan jika proses ini bisa menjadi cukup kompleks bagi tim HR dan payroll. Oleh karena itu, perusahaan perlu memastikan bahwa proses pengelolaan payroll dilakukan dengan sistem yang mampu menjaga akurasi perhitungan serta meminimalkan potensi kesalahan.
Salah satu pendekatan yang banyak digunakan perusahaan saat ini adalah memanfaatkan sistem terintegrasi seperti HRIS yang dapat membantu mengotomatisasi proses perhitungan pajak karyawan.
Beberapa manfaat yang dapat diperoleh dari penggunaan sistem HRIS antara lain:
- Otomatisasi perhitungan pajak
Sistem HRIS yang terintegrasi dengan payroll dapat membantu menghitung potongan PPh-21 secara otomatis berdasarkan komponen penghasilan, status perpajakan karyawan, serta ketentuan tarif pajak yang berlaku. - Data karyawan yang terintegrasi
Informasi penting seperti status PTKP, NPWP atau NIK, serta komponen penghasilan karyawan tersimpan dalam satu sistem, sehingga memudahkan HR dalam mengelola data yang diperlukan untuk proses penggajian. - Pembaruan data yang lebih mudah
Jika terjadi perubahan status karyawan, seperti perubahan tanggungan atau penyesuaian gaji, HR dapat memperbarui data tersebut langsung dalam sistem sehingga perhitungan pajak berikutnya dapat menyesuaikan secara otomatis. - Mengurangi risiko kesalahan perhitungan
Dengan sistem yang terstruktur, risiko kesalahan akibat perhitungan manual atau kesalahan input data dapat diminimalkan, sehingga proses payroll menjadi lebih akurat dan efisien.
Salah satu solusi HRIS yang dapat membantu perusahaan dalam mengelola proses payroll dan perhitungan PPh-21 adalah BEST HR Cloud. Sistem ini dirancang untuk membantu tim HR mengelola data karyawan, proses payroll, serta perhitungan pajak secara lebih terintegrasi dalam satu platform. Dengan dukungan sistem yang terstruktur, perusahaan dapat meminimalkan risiko kesalahan perhitungan sekaligus memastikan proses penggajian berjalan lebih efisien.
Melalui BEST HR, perusahaan dapat memperoleh berbagai kemudahan dalam proses pengelolaan payroll, antara lain:
- Perhitungan payroll yang lebih otomatis
Sistem membantu menghitung gaji, tunjangan, serta potongan karyawan dalam satu proses yang terintegrasi. - Perhitungan PPh-21 yang lebih akurat
Perhitungan pajak dilakukan berdasarkan komponen penghasilan dan data perpajakan karyawan yang tersimpan dalam sistem. - Pengelolaan data karyawan yang terintegrasi
Informasi terkait status karyawan, komponen gaji, hingga data perpajakan tersimpan dalam satu platform sehingga memudahkan proses administrasi HR. - Proses payroll yang lebih efisien dan minim kesalahan
Otomatisasi sistem membantu mengurangi risiko kesalahan perhitungan yang sering terjadi pada proses payroll manual.
Dengan dukungan sistem seperti BEST HR, perusahaan dapat mengelola payroll dan perhitungan PPh-21 secara lebih sistematis. Hal ini tidak hanya membantu meningkatkan akurasi proses penggajian, tetapi juga memungkinkan tim HR untuk lebih fokus pada pengembangan dan pengelolaan sumber daya manusia secara strategis.
Kesimpulan
Perbedaan potongan PPh-21 pada bulan pertama karyawan bekerja merupakan hal yang cukup umum dalam proses payroll. Kondisi ini biasanya dipengaruhi oleh beberapa faktor, seperti perhitungan gaji secara prorata, status PTKP yang belum diperbarui, data NPWP atau NIK yang masih dalam proses integrasi, hingga metode perhitungan pajak yang digunakan oleh perusahaan.
Selain itu, karena perhitungan PPh-21 didasarkan pada estimasi penghasilan tahunan, potongan pajak pada bulan pertama dapat terlihat berbeda sebelum data penghasilan dan status perpajakan karyawan sepenuhnya stabil dalam sistem payroll.
Bagi tim HR dan payroll, memahami mekanisme ini penting agar proses penggajian dapat berjalan secara akurat sekaligus membantu memberikan penjelasan yang jelas kepada karyawan mengenai potongan pajak pada slip gaji mereka.
Dengan memanfaatkan sistem HRIS seperti BEST HR Cloud, perusahaan juga dapat mengelola proses payroll dan perhitungan PPh-21 secara lebih efisien dan terintegrasi. Hal ini membantu meminimalkan potensi kesalahan perhitungan sekaligus memungkinkan tim HR untuk lebih fokus pada peran strategis dalam pengelolaan sumber daya manusia. Konsultasikan kebutuhan Perusahaan Anda bersama kami. #BESTHRinAction #BESTwaytoGROW